Рост отечественного производства коробочных картонов, конкуренция с китайским импортом, перспективы замещения полимерной упаковки и влияние расширенной ответственности производителей (РОП) стали основными темами отраслевой сессии «Коробочные картоны и упаковочные бумаги», состоявшейся 8 октября в рамках форума «Российская неделя бумаги – 2026».
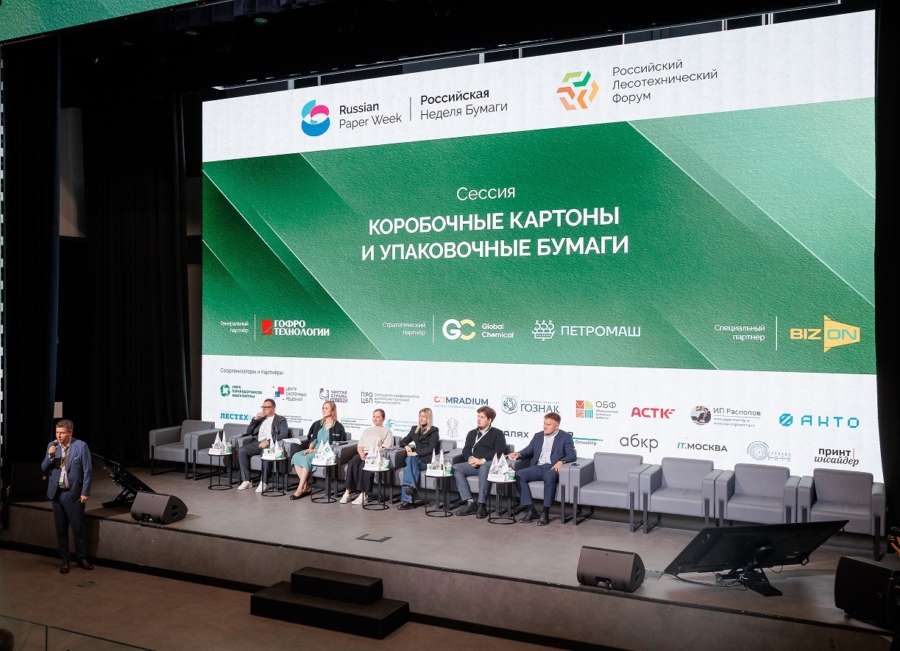
Участники обсудили состояние рынка потребительской упаковки, инвестиционные проекты российских предприятий и факторы, которые будут определять спрос на картон и упаковочные бумаги в ближайшие годы.
Сессия прошла в рамках форсайт-трека по видам продукции целлюлозно-бумажной промышленности, соорганизатором которого выступило аналитическое агентство «Центр системных решений» (ЦСР).
Модератором выступил Михаил Сенаторов, генеральный директор компании «Дубль В», заместитель председателя подкомитета по развитию упаковочной и печатной индустрии ТПП РФ.
В обсуждении приняли участие:
- Галина Соломонова, директор по маркетингу и коммуникациям компании «КАМА».
- Елена Гордейчик, руководитель направления исследований «Тайга Групп».
- Ольга Широкова, председатель рабочей группы по упаковке Совета по развитию экономики замкнутого цикла и экологии ТПП РФ.
- Аркадий Конин, ведущий менеджер по продукту Светогорского ЦБК.
- Андрей Таранюк, директор по продажам и маркетингу «КНАУФ ПЕТРОБОРД».
- Денис Кондратьев, генеральный директор и управляющий партнёр аналитического агентства «Центр системных решений».
- Мировой рынок: китайские мощности и российские возможности
- Импортозамещение: российские производители осваивают новые сегменты
- Готовая еда, небольшие порции и новые форматы торговли
- Бумага против пластика: возможности и экономические ограничения
- Макулатурный коробочный картон: борьба за возвращение доли рынка
- Барьерные технологии и требования к перерабатываемости
- Крафт-бумага: рынок растёт вслед за спросом на упаковку
- Перспективы рынка: от импортозамещения к развитию новых упаковочных решений
Мировой рынок: китайские мощности и российские возможности
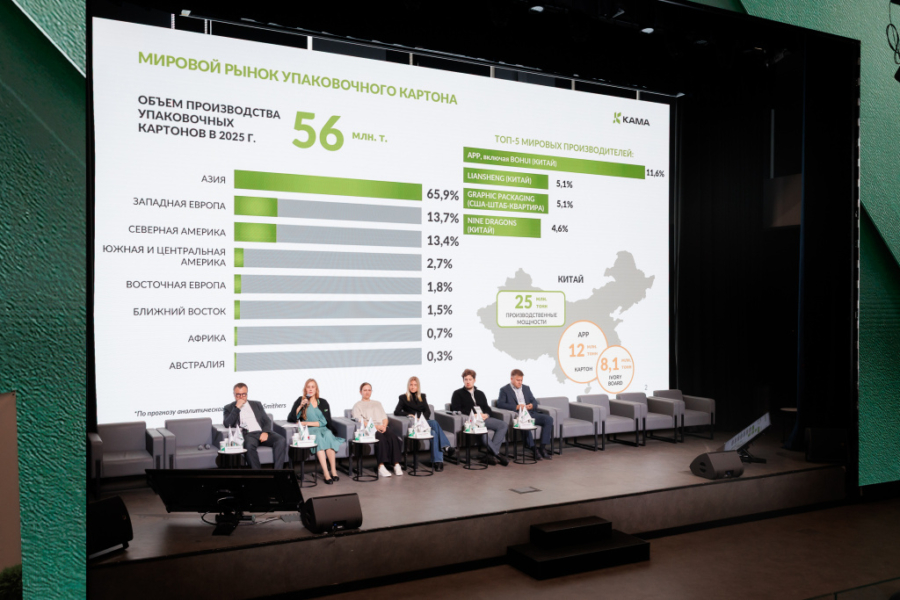
Открывая содержательную часть сессии, Галина Соломонова представила обзор мирового рынка упаковочных картонов и рассказала о развитии производства на предприятии «КАМА».
Согласно представленным данным аналитического агентства Smithers, мировой выпуск упаковочных картонов в 2025 году оценивается в 56 млн тонн. Основная часть производства сосредоточена в Азии — 65,9%. На Западную Европу приходится 13,7%, на Северную Америку — 13,4%. Ведущие позиции среди мировых производителей занимают китайские компании. Крупнейшая из них — APP, включая Bohui, — контролирует 11,6% рынка.
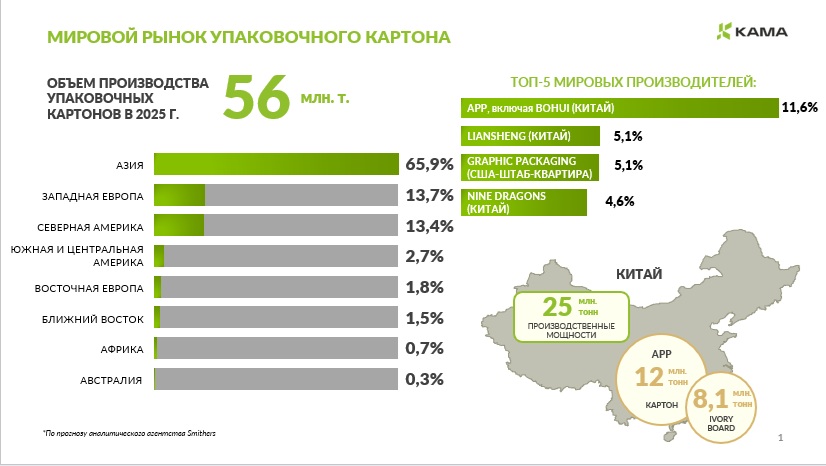
При этом на китайском рынке сформировался значительный избыток производственных мощностей. Их совокупный объём достигает 25 млн тонн при внутреннем потреблении около 15 млн тонн. По приведённым Галиной Соломоновой данным, загрузка мощностей в Китае по итогам 2025 года составляла 67% против 71% годом ранее.
Рост производственного потенциала при ограниченном внутреннем спросе усиливает конкуренцию на внешних рынках, включая российский. На этом фоне отечественным производителям необходимо не только увеличивать объёмы выпуска, но и совершенствовать технологии, расширять ассортимент и повышать эффективность оборудования.
Одним из примеров такого развития Галина Соломонова назвала компанию «КАМА», которая последовательно наращивает производство мелованного коробочного картона FBB. С момента запуска линии в апреле 2021 года предприятие увеличило выпуск с 82 тыс. тонн до 240 тыс. тонн по итогам 2025 года. План на 2026 год составляет 250 тыс. тонн.
В июле 2026 года компания достигла исторического месячного максимума — 22,1 тыс. тонн картона. Показатель общей эффективности оборудования (OEE) составил рекордные 93,23%. Суммарные инвестиции в линию FBB с 2016 года достигли 27,6 млрд рублей. При этом выпуск уже превысил первоначальную проектную мощность на 9%.
Отдельное внимание спикер уделила технологической независимости предприятия: доля отечественных компонентов в рецептуре бумаги и картона составляет 95%. Такой же показатель достигнут по глубине переработки древесины в Пермском крае.
По словам Галины Соломоновой, повышение производительности сопровождается освоением технически сложных видов продукции. В частности, компания расширяет присутствие в сегменте картона GC1 с двусторонним мелованием. В первом полугодии 2026 года продажи картона KAMA Pharma выросли на 23%.
Импортозамещение: российские производители осваивают новые сегменты
Одним из центральных вопросов сессии стали перспективы импортозамещения потребительских картонов.
По экспертной оценке «Тайга Групп», общий объём российского рынка потребительского картона составляет около 950 тыс. тонн, из которых примерно 740 тыс. тонн приходится на мелованные картоны различного назначения. При этом значительная часть продукции по-прежнему поступает из-за рубежа. Как отметила Елена Гордейчик, сохраняющиеся объёмы импорта создают возможности для дальнейшего развития отечественного производства.
О планах выхода в новые сегменты рассказали представители сразу нескольких российских предприятий.
«Тайга Групп» реализует проект модернизации картоноделательной машины № 21 Сыктывкарского ЛПК. Его завершение запланировано на конец 2028 — начало 2029 года. Проект предусматривает два этапа. На первом предприятие освоит производство трёхслойного картона с использованием различных композиций волокнистой массы. На втором будет установлено оборудование для мелования.
В результате планируется повысить качество картона для асептической упаковки и начать выпуск нового мелованного картона GC2 под маркой KomiPrint Lux. Кроме того, предприятие планирует выпуск продукта KomiWhite Digital.
В ходе обсуждения Михаил Сенаторов поинтересовался, станет ли новый проект прямым конкурентом действующему производству «КАМЫ». Елена Гордейчик подтвердила, что предприятия неизбежно будут конкурировать в одном сегменте, однако подчеркнула: основная цель проекта — замещение импортной продукции, прежде всего китайской.
По её словам, потенциал российского рынка позволяет отечественным производителям развиваться не только за счёт перераспределения существующего спроса, но и благодаря его дальнейшему росту.
О перспективах развития продуктовой линейки Светогорского ЦБК рассказал Аркадий Конин. Предприятие ведёт модернизацию оборудования и рассматривает возможность выпуска картона GC, однако выход в этот сегмент пока не относится к ближайшим планам.
По словам представителя Светогорского ЦБК, решение будет зависеть от доступных производственных мощностей и возможности обеспечить требуемые характеристики продукции. Потенциально такой проект может рассматриваться в 2027–2029 годах.
Таким образом, на российском рынке формируются предпосылки для расширения производства мелованных коробочных картонов, которые ранее в значительных объёмах поставлялись из-за рубежа.
Готовая еда, небольшие порции и новые форматы торговли
Несмотря на экономические ограничения и изменение покупательского поведения, участники сессии видят возможности для роста потребления коробочного картона. Галина Соломонова отметила, что спрос всё больше зависит не столько от увеличения физического объёма потребляемых товаров, сколько от изменения форматов их производства, продажи и упаковки.
Одним из наиболее заметных направлений становится рынок готовой еды. Развитие собственных кулинарных производств торговых сетей, сервисов доставки и ассортимента готовых блюд создаёт дополнительную потребность в упаковочных решениях на основе картона.
Другой важный фактор — увеличение доли домохозяйств, состоящих из одного человека, и распространение небольших потребительских упаковок. Покупатели чаще выбирают продукты меньшего объёма, рассчитанные на одно или несколько употреблений. При этом сокращение размера порции может сопровождаться увеличением частоты покупок и количества единиц упаковки.
Елена Гордейчик также выделила готовую еду и даунсайзинг среди факторов, поддерживающих рынок потребительского картона. Дополнительные возможности связаны с развитием молочной промышленности, где широко используется картонная упаковка с барьерными слоями.
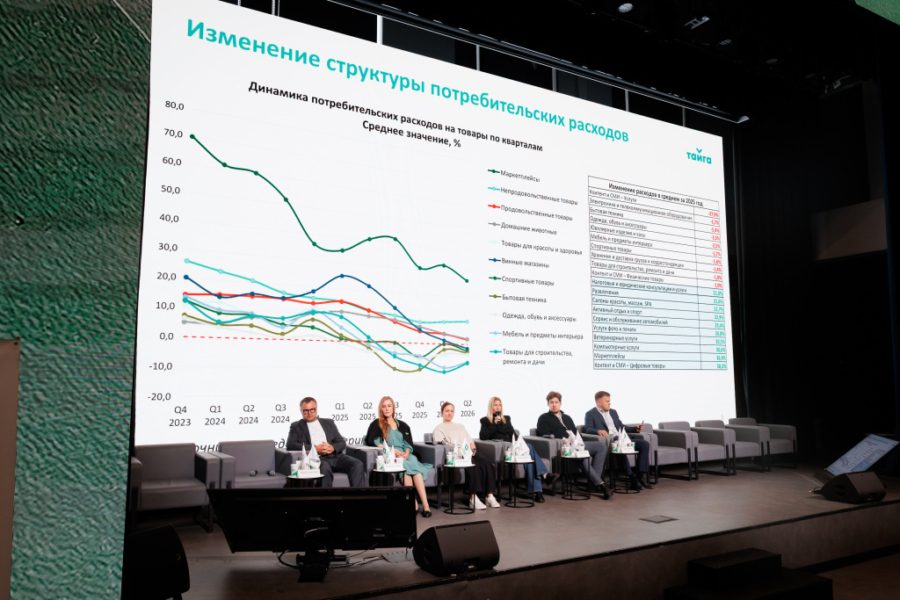
По оценке Галины Соломоновой, в ближайшие годы российский рынок коробочных картонов может демонстрировать умеренный рост — приблизительно на 2% ежегодно.
Однако динамика отдельных направлений будет различаться. Если упаковка для готовой еды и некоторых продовольственных категорий сохраняет потенциал роста, то сокращение потребления табачной продукции ограничивает перспективы соответствующего сегмента коробочного картона.
Бумага против пластика: возможности и экономические ограничения
Особое место в обсуждении заняла конкуренция картона с полимерными упаковочными материалами. Участники отметили, что экологические требования способны стать одним из основных факторов развития бумажной и картонной упаковки. Однако её преимущества не всегда очевидны с экономической точки зрения.
Елена Гордейчик обратила внимание на неоднозначное положение комбинированных материалов. С одной стороны, использование картона позволяет сокращать долю полимеров в упаковке. С другой — наличие ламинирующих и барьерных слоёв усложняет последующую переработку. Эта проблема особенно актуальна для упаковки молока, соков и другой жидкой пищевой продукции.
По исследовательской оценке «Тайга Групп», около 70% мелованного картона в России направляется на ламинацию. При этом ежегодный импорт ламинированного картона оценивается примерно в 80 тыс. тонн.
В ходе дискуссии Михаил Сенаторов обратил внимание на значительные объёмы комбинированной упаковки и связанные с ними задачи по развитию утилизационных мощностей.
Ольга Широкова подчеркнула, что при выборе материала производители ориентируются не только на его эксплуатационные характеристики, но и на стоимость выполнения требований расширенной ответственности производителей.
Поскольку расчёт экологических обязательств связан с массой упаковки, более лёгкие полимерные решения в отдельных случаях могут получать экономическое преимущество перед многослойными материалами на основе картона. Кроме того, переработка комбинированной упаковки может обходиться дороже, чем переработка отдельных видов пластика.
Таким образом, замещение полимеров картоном определяется не только экологическими предпочтениями покупателей и производителей, но и доступностью технологий переработки, стоимостью утилизации и действующими требованиями РОП.
Макулатурный коробочный картон: борьба за возвращение доли рынка
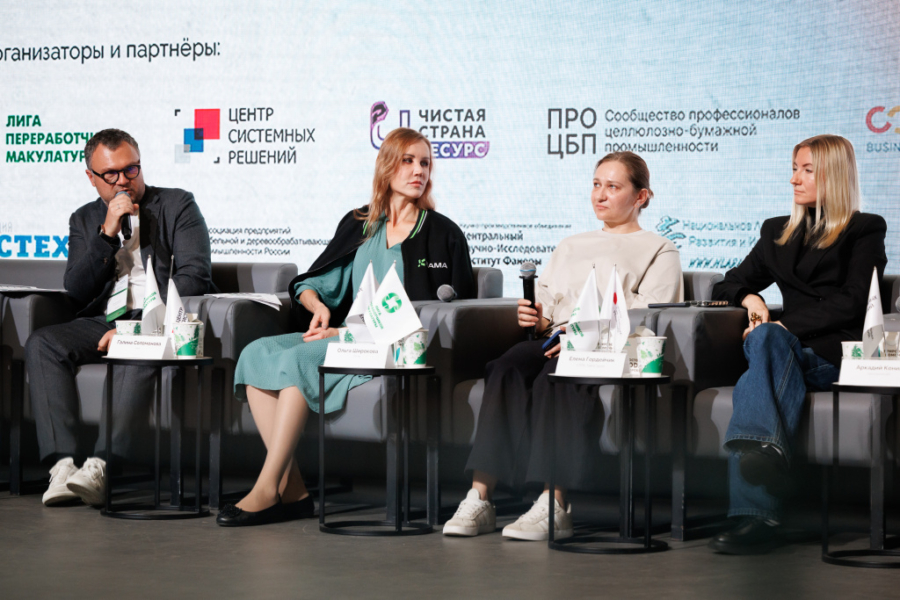
Отдельную позицию в ходе обсуждения представил Андрей Таранюк, директор по продажам и маркетингу компании «КНАУФ ПЕТРОБОРД» — российского производителя мелованного коробочного картона на основе вторичного волокна. Он обратил внимание на различия между структурой мирового и российского рынков коробочного картона.
По приведённой им оценке, доля картона из вторичного сырья в мировом производстве составляет около 47%, тогда как в России — приблизительно 20%. Андрей Таранюк напомнил, что ещё несколько лет назад структура российского рынка была иной, а доля макулатурного коробочного картона была значительно выше.
По мнению спикера, это свидетельствует о наличии потенциала для восстановления позиций продукции из вторичного волокна. При этом он предложил рассматривать стратегическое развитие отрасли шире, чем конкуренцию между производителями целлюлозного и макулатурного картона.
Главный резерв роста, по его мнению, заключается в расширении применения картонной упаковки и замещении альтернативных, прежде всего полимерных, материалов. Такой подход предполагает, что производители различных видов картона могут развивать собственные рыночные ниши, одновременно увеличивая общую долю волокнистых материалов в потребительской упаковке.
Барьерные технологии и требования к перерабатываемости
Важным дополнением к обсуждению стало выступление Дениса Кондратьева, генерального директора и управляющего партнёра аналитического агентства «Центр системных решений». Он обратил внимание на изменения европейского регулирования упаковки и развитие технологий нанесения барьерных покрытий.
По оценке эксперта, ужесточение требований к перерабатываемости упаковочных материалов создаёт дополнительные возможности для бумажной и картонной промышленности. В частности, перспективным направлением становятся решения, позволяющие уменьшать количество полимерного покрытия при сохранении необходимых барьерных свойств.
Денис Кондратьев рассказал о развитии экструзионного ламинирования, которое открывает новые возможности для производства комбинированных упаковочных материалов с меньшей долей полимеров. В ходе выступления он также затронул европейские подходы к классификации упаковки по уровню перерабатываемости и экономические преимущества материалов, содержащих минимальное количество ламинирующего слоя.
Для производителей картона развитие подобных технологий может стать одним из способов укрепления конкурентных позиций по отношению к пластиковой упаковке. Однако практическое значение таких решений будет зависеть от соответствия готовых материалов нормативным требованиям и возможностей их переработки в существующей инфраструктуре.
Крафт-бумага: рынок растёт вслед за спросом на упаковку
Ещё одно направление, рассмотренное Еленой Гордейчик, — рынок крафт-бумаги. По данным, представленным «Тайга Групп», мировое потребление крафт-бумаги в 2025 году достигло 19,9 млн тонн. Основным фактором роста остаётся расширение применения бумажной упаковки, в том числе вместо полимерных решений.
Российский рынок значительно меньше, однако также демонстрирует положительную динамику. Согласно представленным оценкам, в 2025 году потребление крафт-бумаги в стране составило 354 тыс. тонн против 309 тыс. тонн в 2021 году.
К основным направлениям её применения относятся мешочная бумага, бумага для пакетов, обёрточные и специальные виды упаковочных бумаг. Одним из наиболее перспективных сегментов участники назвали бумагу для пакетов. Её потребление в России выросло с 42 тыс. тонн в 2021 году до 55 тыс. тонн в 2025 году.
Спрос поддерживается развитием доставки готовой еды, ресторанного бизнеса и современных торговых сетей. Для части потребителей бумажные пакеты также выступают более премиальным форматом упаковки по сравнению с традиционными полиэтиленовыми пакетами.
При этом строительная отрасль сохраняет значение для рынка мешочной бумаги, хотя снижение строительной активности ограничивает темпы роста соответствующего сегмента.
Как отметила Елена Гордейчик, Сыктывкарский ЛПК уже осваивает новые направления производства упаковочных бумаг, рассматривая их как часть дальнейшего развития продуктового портфеля.
Перспективы рынка: от импортозамещения к развитию новых упаковочных решений
Обсуждение показало, что российский рынок коробочных картонов находится в иной ситуации, чем рынок тарных картонов и гофроупаковки.
Если для последнего характерны значительный избыток производственных мощностей и ослабление спроса, то в сегменте потребительского картона сохраняются возможности импортозамещения, расширения ассортимента и освоения новых направлений применения.
При этом конкуренция на рынке будет усиливаться. Отечественные предприятия наращивают эффективность действующего оборудования, инвестируют в модернизацию и рассматривают выход в сегменты, которые пока в значительной степени зависят от зарубежных поставок.
Дополнительные возможности связаны с изменением потребительских привычек, развитием рынка готовой еды, небольших форматов упаковки и спроса на бумажные пакеты.
В то же время экологическая повестка не гарантирует автоматического преимущества волокнистых материалов. Экономика РОП, требования к перерабатываемости и стоимость барьерных технологий будут всё сильнее влиять на выбор упаковочных решений.
Одним из главных выводов сессии стало понимание того, что дальнейшее развитие рынка определяется не только конкуренцией российских производителей между собой, но и способностью бумажной и картонной упаковки расширять присутствие в сегментах, где сегодня используются альтернативные материалы.